Limite forfettario 2025 e 2026: 85.000 € e altre soglie da conoscere
Limite regime forfettario 2025-2026: soglia 85.000 € confermata, limite 35.000 € lavoro dipendente, soglia 100.000 € fuoriuscita immediata. Guida con esempi per creator italiane.
Limite forfettario 2025 e 2026: 85.000 € e tutte le altre soglie
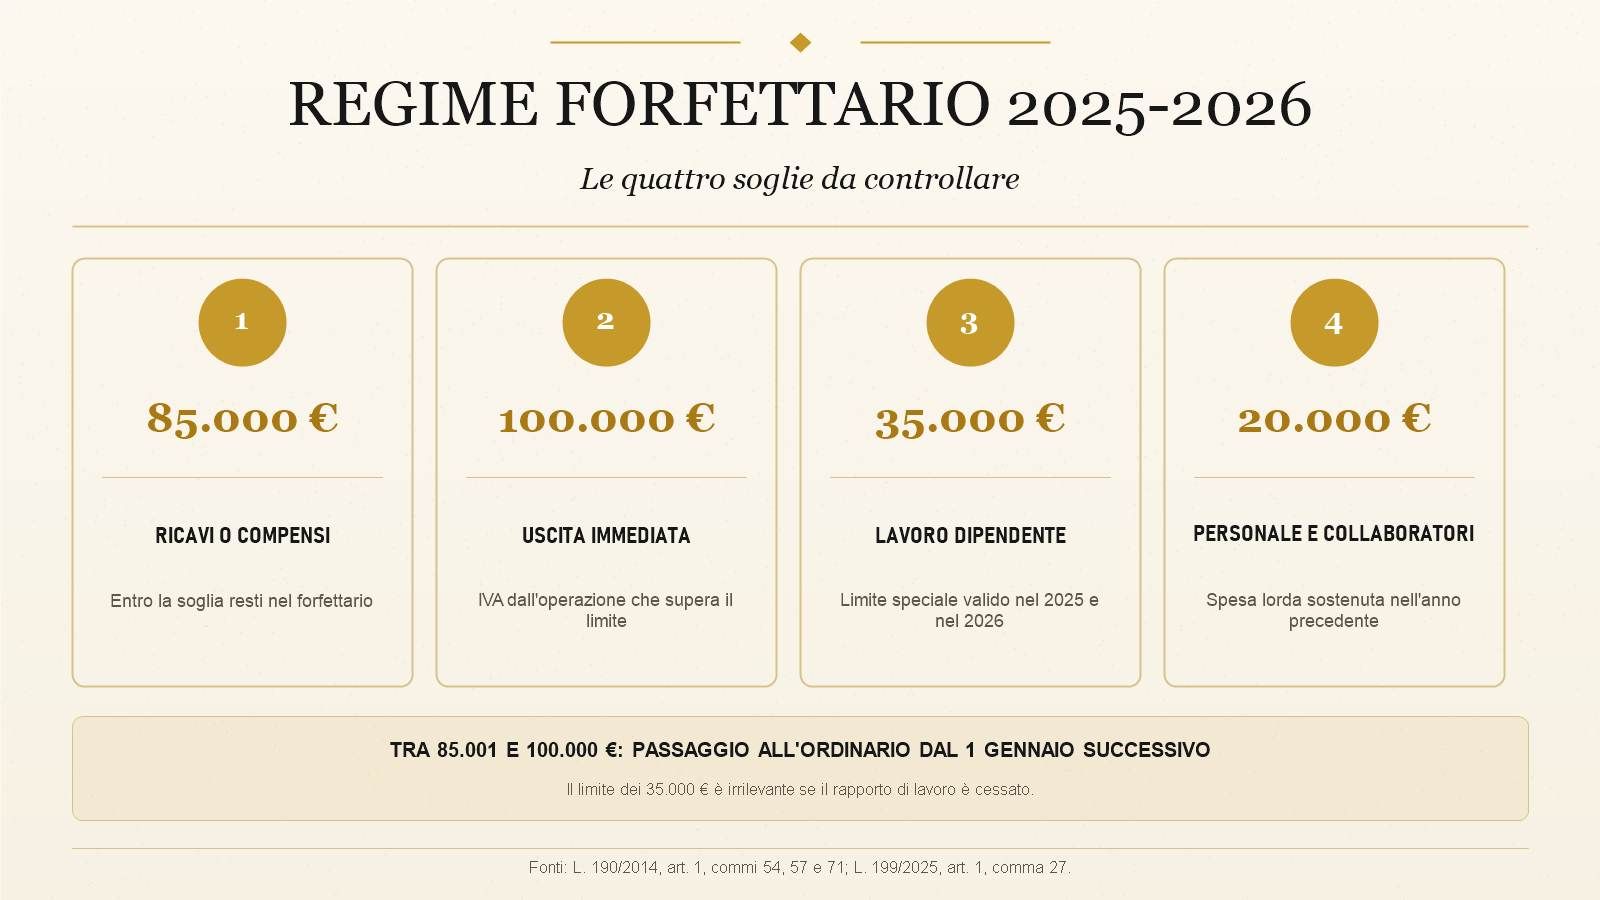
Risposta breve: il limite di fatturato per restare nel regime forfettario è di 85.000 € annui sia nel 2025 sia nel 2026. Sopra questa soglia esci dal forfettario dall'anno successivo. Sopra 100.000 € esci immediatamente, con IVA dovuta a partire dall'operazione che determina il superamento dei 100.000 €. Esistono inoltre altri limiti: 35.000 € da lavoro dipendente nell'anno precedente, 20.000 € lordi a dipendenti/collaboratori, partecipazioni in società.
Disclaimer: dati aggiornati a maggio 2026 sulla base della Legge di Bilancio 2025 e 2026. Verifica sempre con un commercialista per casi specifici.
Limite 85.000 €: la soglia principale
Il limite di 85.000 € di compensi annui è la soglia di accesso e permanenza nel regime forfettario. Introdotta dalla Legge di Bilancio 2023, è stata confermata sia per il 2025 sia per il 2026 senza modifiche.
Cosa conta nel calcolo della soglia
Nei 85.000 € rientrano:
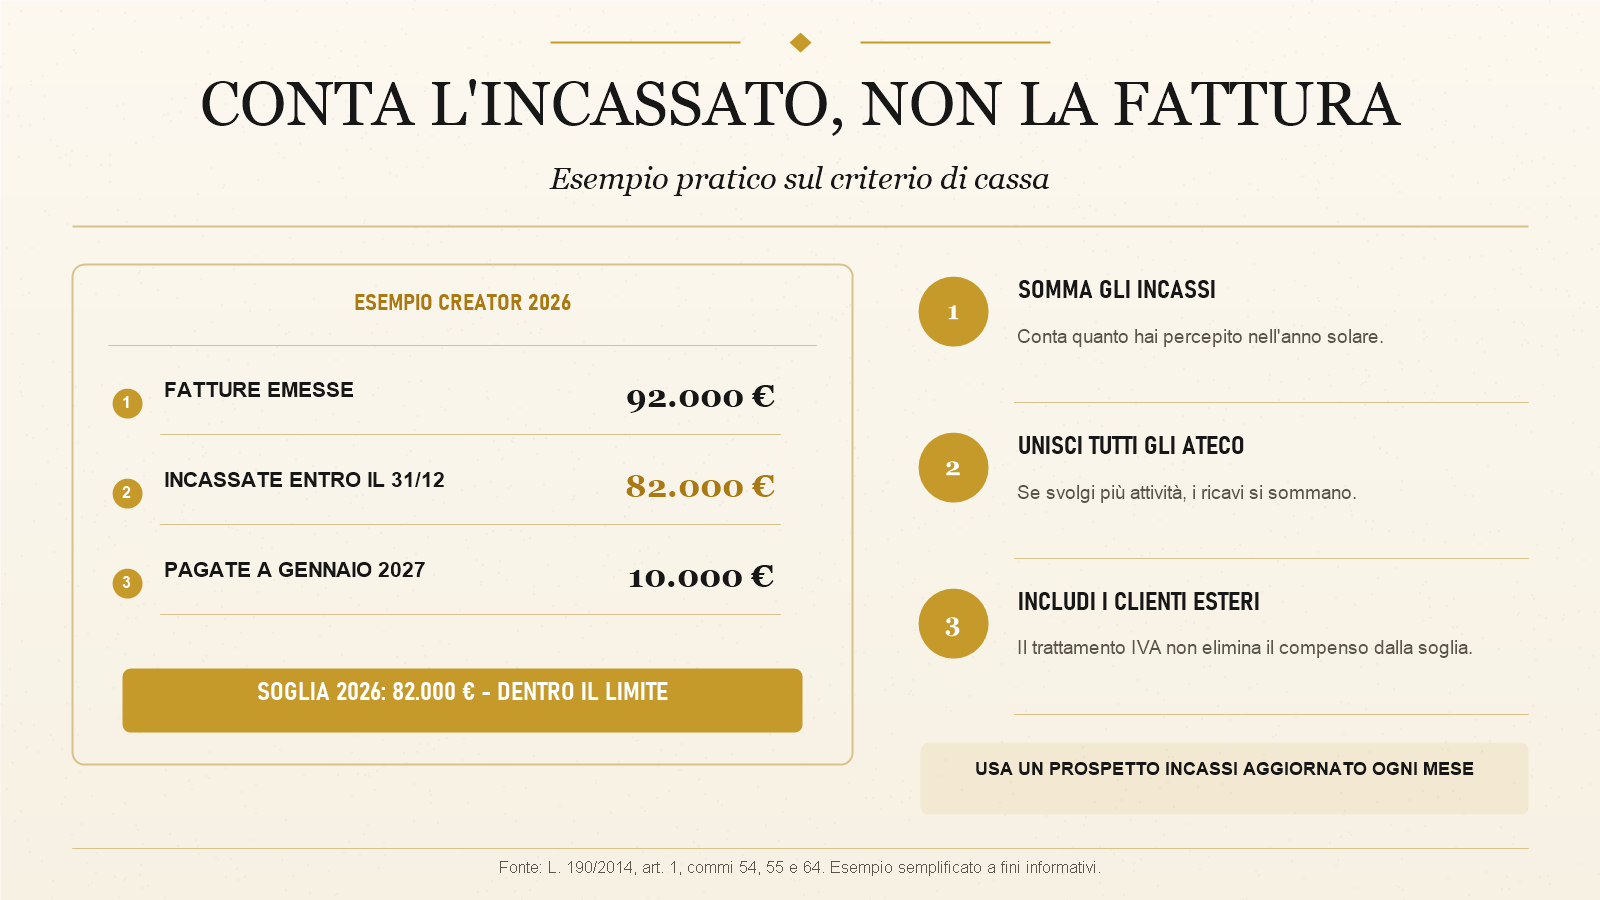
- Tutti i compensi/ricavi percepiti nell'anno (criterio di cassa)
- Includendo eventuali rimborsi spese forfettari
- Indipendentemente dal codice ATECO o tipo di prestazione
Non rientrano:
- Cessioni di beni strumentali
- Indennità sostitutive (es. risarcimenti)
I compensi verso clienti non residenti concorrono comunque alla soglia: il diverso trattamento IVA (es. reverse charge) non li esclude dal calcolo del ricavo o compenso.
Cosa succede al superamento
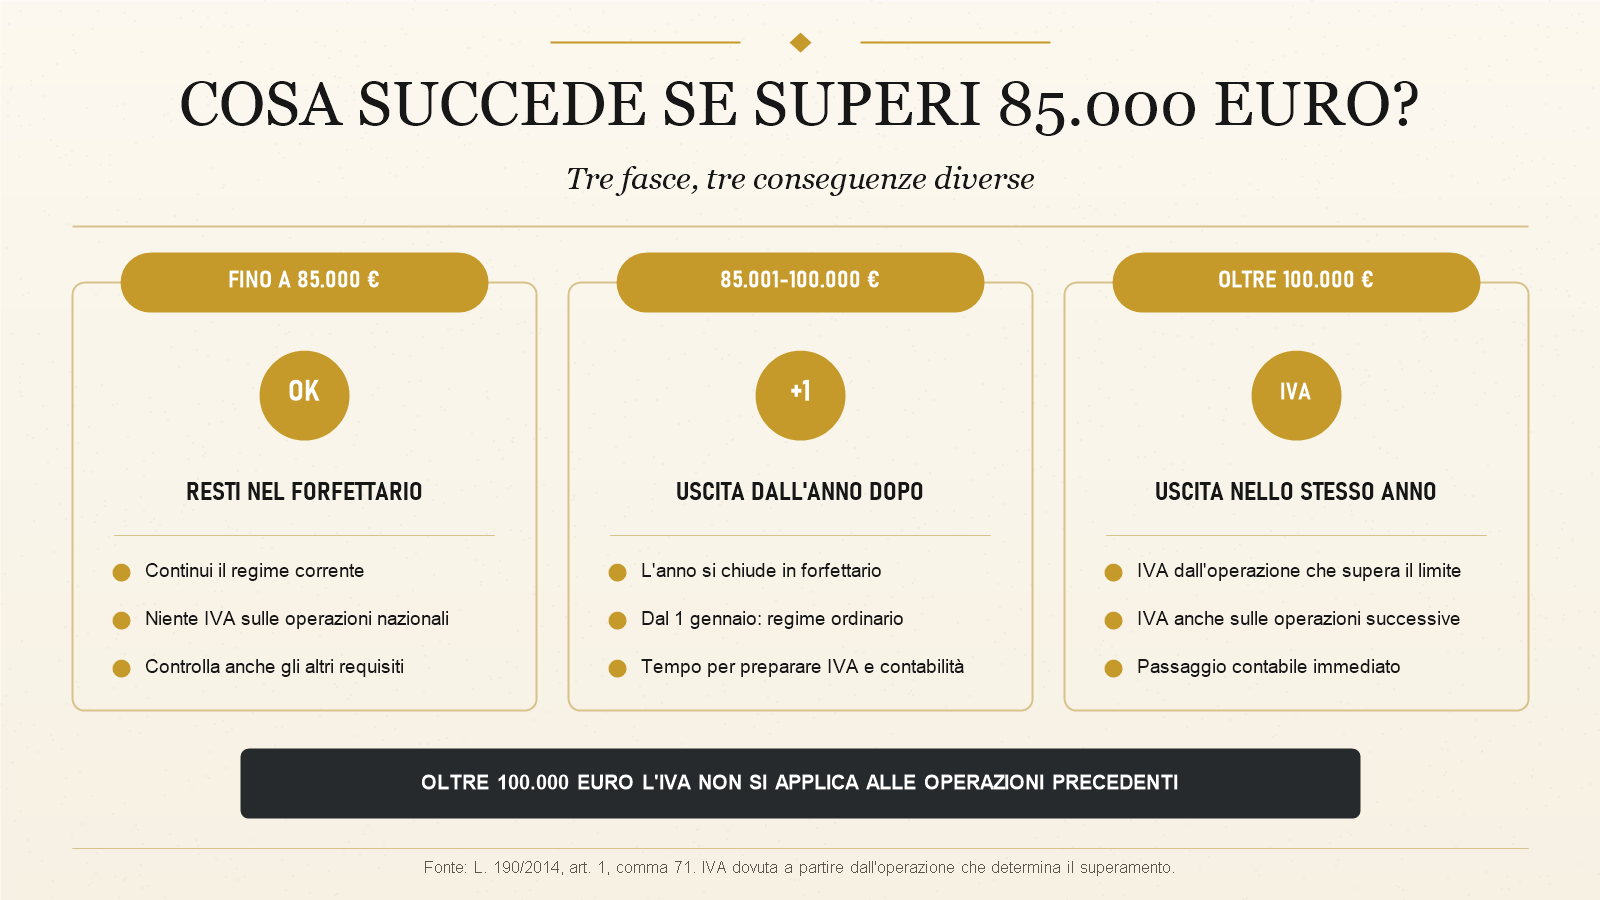
Il regime forfettario gestisce due soglie diverse di fuoriuscita:
| Fatturato annuo | Effetto | Tempistica |
|---|---|---|
| Fino a 85.000 € | Resti nel forfettario | Continui regime corrente |
| Tra 85.001 € e 100.000 € | Esci dal forfettario dall'anno successivo | Cambio regime al 1° gennaio successivo |
| Oltre 100.000 € | Esci immediatamente | Cambio regime nello stesso anno + IVA dovuta a partire dall'operazione che determina il superamento dei 100.000 € |
Il superamento "morbido" (sotto 100.000 €) ti dà tempo di pianificare il passaggio al regime ordinario. Il superamento "secco" (sopra 100.000 €) ti obbliga ad applicare l'IVA a partire dall'operazione che supera i 100.000 € e sulle successive, e a cambiare contabilità in corsa.
Limite 35.000 € lavoro dipendente
Una soglia introdotta dalla Legge di Bilancio 2020 e confermata fino al 2026: non puoi accedere al forfettario se nell'anno precedente hai percepito più di 35.000 € di reddito da lavoro dipendente o pensione.
Esempi pratici
Caso A: dipendente che apre P.IVA secondaria Maria lavora come dipendente con RAL 30.000 € e vuole aprire P.IVA come creator nel 2026. Reddito da lavoro 2025: 30.000 € (sotto soglia). Può accedere al forfettario standard 15%. Niente bonus startup 5% perché ha già un'attività di lavoro autonomo (collaborazione). Tutto a posto.
Caso B: dipendente con stipendio alto Giulia lavora come dipendente con RAL 45.000 €. Vuole aprire P.IVA come creator nel 2026. Reddito da lavoro 2025: 45.000 €, sopra la soglia 35.000 €. Non può accedere al forfettario nel 2026. Deve aprire in regime ordinario.
Caso C: dimissioni dal lavoro dipendente Sara lavora dipendente fino a giugno 2025 (reddito 22.000 € in 6 mesi). Si licenzia per fare full time la creator. Reddito 2025 da dipendente: 22.000 € (sotto soglia). Nel 2026 può aprire P.IVA in forfettario.
Cessazioni che resettano la soglia
La soglia 35.000 € si applica solo se nell'anno precedente esisteva un rapporto di lavoro dipendente attivo o pensione. Se hai chiuso il rapporto entro la fine dell'anno precedente e nel nuovo anno non c'è stipendio, la soglia non si applica.
Altri limiti da rispettare per restare nel forfettario
Oltre alle due soglie principali, esistono altri requisiti che escludono dal forfettario.
Limite 20.000 € a dipendenti e collaboratori
Se nell'anno precedente hai sostenuto spese per dipendenti, collaboratori o lavoro accessorio sopra 20.000 € lordi, sei fuori dal forfettario. Vale per:
- Stipendi a dipendenti
- Compensi a collaboratori (co.co.co.)
- Contratti a progetto
- Borse di studio e premi
Non rientrano in questa soglia:
- Compensi ad altri partita IVA (con fattura)
- Spese di servizi (commercialista, agenzia)
- Acquisto di beni strumentali
Partecipazioni in società
Non puoi accedere al forfettario se contemporaneamente sei:
- Socia di società di persone (snc, sas)
- Socia di studi associati
- Titolare del controllo, diretto o indiretto, di una società a responsabilità limitata (Srl) che svolge attività direttamente o indirettamente collegata a quella della tua P.IVA (a prescindere dal regime di trasparenza)
Una creator che possiede quote in una Srl di settore diverso (es. immobiliare) può comunque accedere al forfettario.
Esercizio prevalente verso datore di lavoro
Non puoi essere nel forfettario se la tua attività P.IVA è svolta prevalentemente verso un'azienda di cui sei stata o sei dipendente negli ultimi 2 anni. Soglia di "prevalenza": 50% del fatturato verso quel cliente specifico. Misura anti-elusione contro la trasformazione fittizia di rapporti di lavoro dipendente in P.IVA.
Cosa succede se superi i limiti: scenari concreti
Ecco tre scenari realistici per creator italiane.
Scenario 1: superamento soft (88.000 € a fine anno)
Anna chiude il 2025 con 88.000 € di fatturato. È sopra 85.000 € ma sotto 100.000 €. Conseguenze:
- Anno 2025: resta nel forfettario fino a fine anno, paga imposta sostitutiva 5%/15% sul reddito imponibile (88.000 × 78% = 68.640 €)
- Anno 2026: passa automaticamente al regime ordinario dal 1° gennaio. IVA su tutte le fatture, contabilità ordinaria, IRPEF a scaglioni
- Pianificazione: dispone di tutto il 2025 per organizzarsi, scegliere commercialista per ordinario, valutare apertura Srl
Scenario 2: superamento hard (115.000 € a metà anno)
Beatrice raggiunge 100.000 € di fatturato il 15 luglio 2025 con una fattura che la porta a 115.000 €. Conseguenze:
- Quella fattura specifica: va riemessa con IVA al 22%
- Tutte le fatture successive nell'anno: con IVA, regime ordinario
- Adempimenti immediati: liquidazione IVA, registri, comunicazioni
- Costo aggiuntivo immediato: l'IVA è dovuta a partire dalla fattura che supera i 100.000 € e sulle operazioni successive (non sull'intero fatturato precedente dell'anno), da addebitare al cliente o assorbire come costo
Scenario 3: stipendio dipendente che taglia fuori
Carla lavora dipendente con RAL 38.000 € nel 2025. Vuole aprire P.IVA come creator nel 2026. Conseguenze:
- Sopra soglia 35.000 €: non può accedere al forfettario
- Alternative: apre P.IVA in regime ordinario (più costoso) oppure aspetta il 2027 dopo aver chiuso il rapporto dipendente
- Pianificazione: se prevede di crescere veloce come creator, vale la pena chiudere il dipendente entro fine 2025 per essere libera al 1° gennaio 2026
FAQ: limiti regime forfettario
Il limite 85.000 € è valido per il 2025 e 2026?
Sì, confermato da entrambe le Leggi di Bilancio. Nessuna modifica prevista al momento per il 2027.
Se supero 85.000 € a dicembre, esco subito o l'anno dopo?
Se resti tra 85.001 € e 100.000 €, esci dal forfettario dal 1° gennaio dell'anno successivo. Hai tempo di pianificare il passaggio.
Cosa succede se sforo i 100.000 € a luglio?
Esci immediatamente. Le fatture successive vanno emesse con IVA, e quella che ti ha fatto sforare va riemessa o integrata con IVA.
Posso evitare di superare 85.000 € ritardando le fatture?
Tecnicamente sì, ma è una pianificazione legittima solo se rispetta il principio di cassa (data dell'incasso, non della prestazione). Forzature troppo evidenti possono essere contestate dall'AdE come abuso del diritto.
Il limite 35.000 € lavoro dipendente vale anche per le pensionate?
Sì, la soglia 35.000 € comprende lavoro dipendente assimilato e pensione. Una pensionata con pensione lorda annua sopra 35.000 € non può accedere al forfettario.
Se chiudo P.IVA e ne apro una nuova posso resettare i 5 anni di startup?
No, il bonus 5% startup è legato alla persona fisica, non alla P.IVA. Riaprire dopo chiusura non resetta i 5 anni se in mezzo c'è continuità di attività.
Le partecipazioni Srl normali (non amministratore) escludono dal forfettario?
Solo se la Srl svolge attività direttamente o indirettamente collegata a quella della tua P.IVA, e tu hai partecipazione di controllo (oltre 50%). Quote di minoranza in Srl di altri settori sono compatibili.
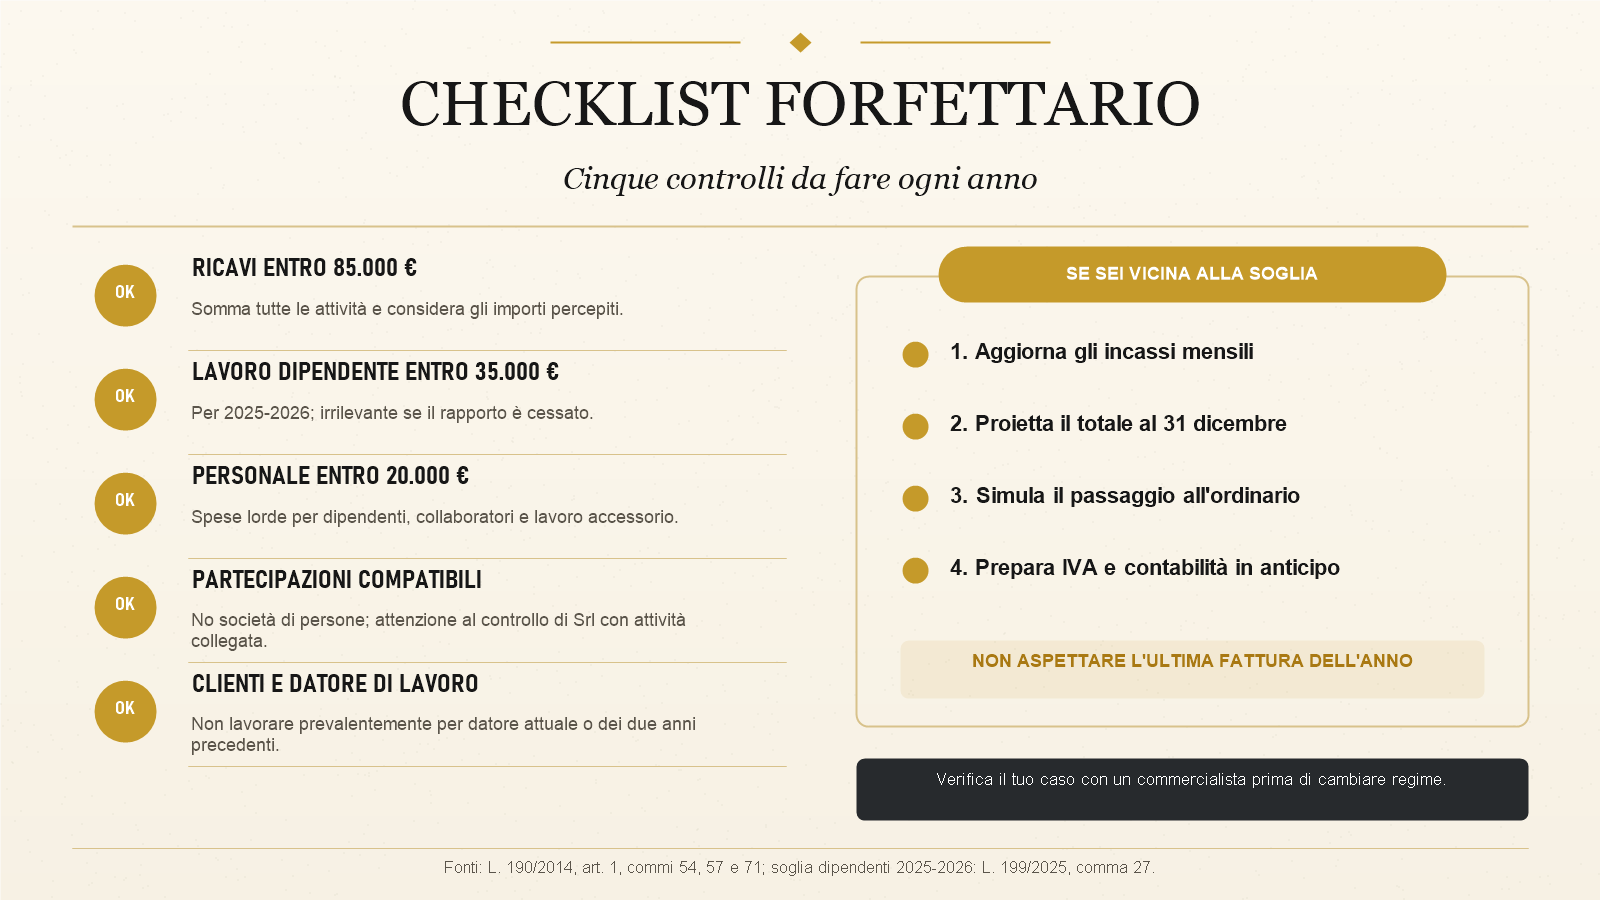
Conclusione: monitorare i limiti è gestione fiscale di base
I limiti del regime forfettario non sono solo "soglie" formali: sono leve di pianificazione fiscale che fanno la differenza tra una creator che cresce serena e una che si trova ad affrontare adempimenti straordinari e IVA da applicare a metà anno. Tre regole pratiche:
- Tieni un foglio di calcolo del fatturato mensile. A settembre devi sapere se sei a rischio sforamento e pianificare di conseguenza.
- Verifica i limiti collaterali una volta l'anno. Cessioni beni, partecipazioni, redditi da dipendente: dimenticare uno solo costa caro.
- Pianifica il salto. Se sai che crescerai sopra 85.000 €, valuta in anticipo il passaggio all'ordinario o la trasformazione in Srl.
Per il quadro completo del regime forfettario 2026, inclusi calcolatore tasse e aliquote, vedi la nostra guida dedicata. Approfondisci anche i costi reali della Partita IVA e i contributi INPS 2026.
Continua a leggere
 Fisco e Partita IVA
Partita IVA OnlyFans: come aprirla, codice ATECO, tasse [Guida 2026]
Tutto quello che una creator italiana deve sapere per aprire la partita IVA OnlyFans: codice ATECO 73.11.03, regime forfettario, Gestione Separata INPS, fatturazione estera. Dati aggiornati 2026.
23 aprile 2026 · 15 min
 Fisco e Partita IVA
Partita IVA 2026: come aprirla, quanto costa, regime forfettario
Guida completa alla partita IVA in Italia nel 2026: quando serve aprirla, quanto costa davvero, quale regime fiscale scegliere. Esempi concreti per content creator e freelance digitali.
23 aprile 2026 · 14 min
 Fisco e Partita IVA
Regime forfettario 2026: limiti 85.000€, aliquote 5%/15%, calcolo tasse
Guida al regime forfettario per creator OnlyFans: soglia 85.000€, imposta sostitutiva 15% (5% startup), coefficiente di redditività 78%, calcolatore interattivo tasse. Aggiornato 2026.
23 aprile 2026 · 12 min