Fatturazione elettronica forfettari 2026: chi è obbligato e come fare
Obbligo fatturazione elettronica forfettario 2026: dal 2024 obbligatoria per tutti i forfettari. Software gratuiti, formato XML, conservazione 10 anni. Guida pratica per creator italiane.
Obbligo fatturazione elettronica forfettario nel 2026
Risposta breve: dal 1° gennaio 2024 la fatturazione elettronica è obbligatoria per tutti i forfettari, indipendentemente dal fatturato. Nel 2026 l'obbligo è pienamente in vigore. Per emettere e ricevere fatture in formato XML servono un software (gratuito o a pagamento), una PEC o codice destinatario, e l'archiviazione decennale. Per chi non si adegua la sanzione base è il 5% dei corrispettivi non documentati, ridotta con il ravvedimento operoso.
Disclaimer: dati aggiornati a luglio 2026, con le sanzioni riviste secondo il D.Lgs. 87/2024. Verifica sempre con un commercialista per casi specifici e ultime circolari Agenzia Entrate.
Cosa è la fatturazione elettronica e cosa cambia per i forfettari
La fatturazione elettronica è un sistema di emissione e ricezione fatture in formato digitale strutturato (XML), gestito dal Sistema di Interscambio (SdI) dell'Agenzia delle Entrate. Sostituisce le fatture cartacee e PDF tradizionali con un flusso completamente telematico.
Fino al 2023 i forfettari erano esonerati dall'obbligo. Dal 1° luglio 2022 è scattato un primo obbligo per chi superava i 25.000 € di compensi anno precedente. Dal 1° gennaio 2024 l'obbligo generale si è esteso ai restanti forfettari, salvi specifici divieti o esclusioni settoriali.
La timeline dell'obbligo
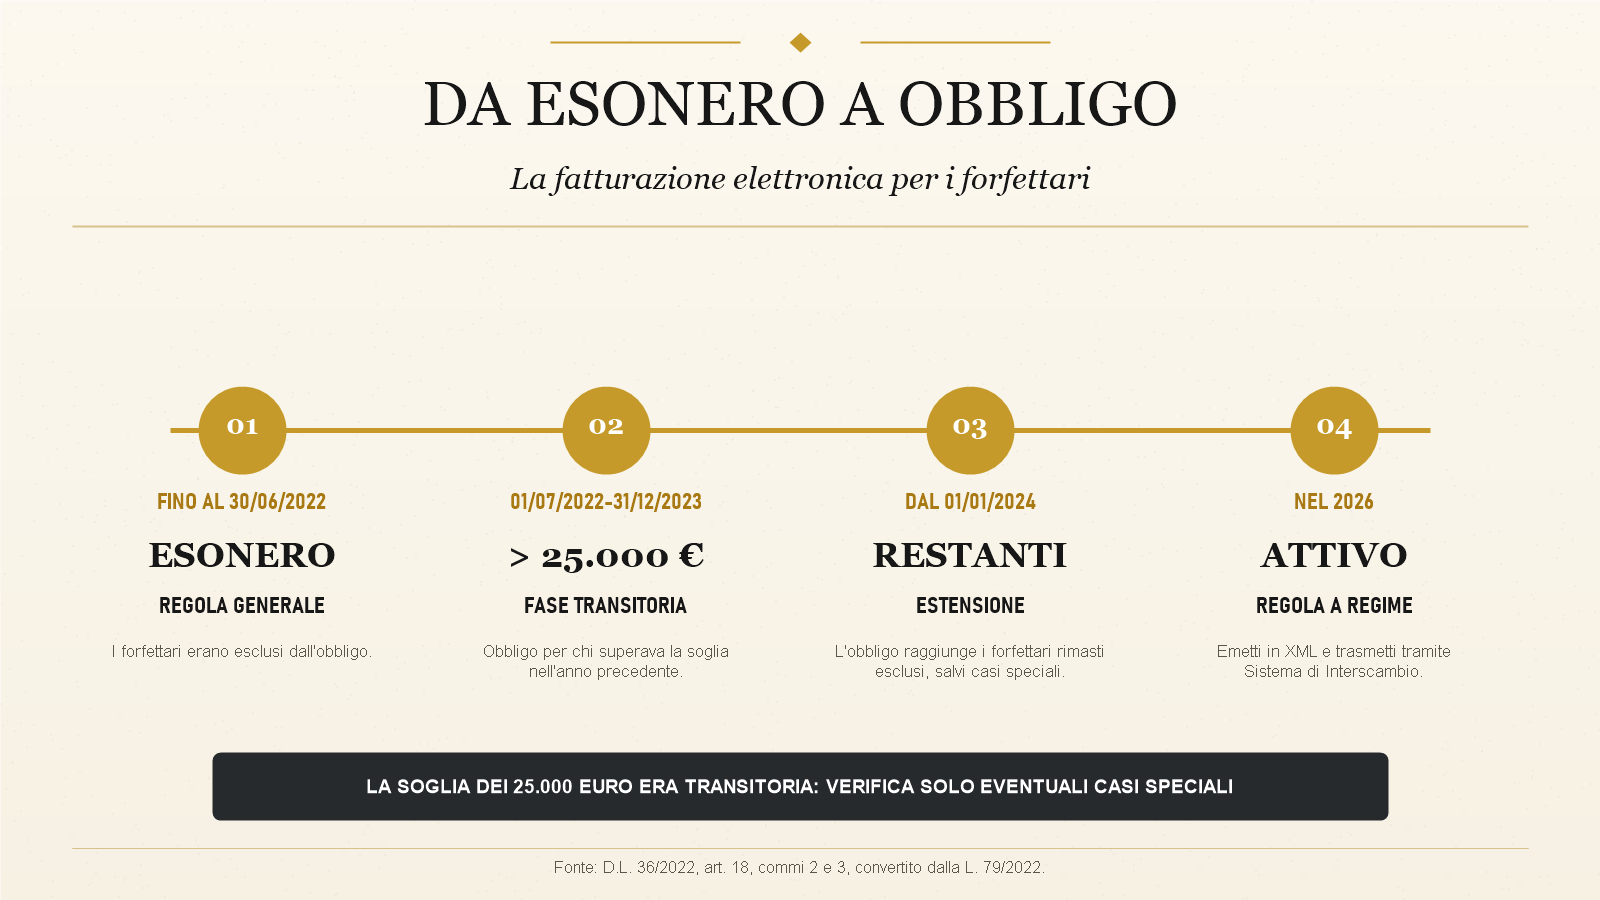
| Periodo | Obbligo per forfettari |
|---|---|
| Fino a giugno 2022 | Esonero totale |
| 1° luglio 2022 - 31 dicembre 2023 | Obbligo solo se ricavi anno precedente > 25.000 € |
| Dal 1° gennaio 2024 in poi | Obbligo per tutti i forfettari |
Per il 2026 non sono previste modifiche a questa regola: l'obbligo è esteso, definitivo e applicabile a chiunque sia in regime forfettario.
Chi è obbligato e chi è ancora escluso
L'obbligo è universale per le partite IVA italiane, ma esistono alcune eccezioni residue.
Soggetti obbligati nel 2026
- Tutti i forfettari (indipendentemente dal fatturato)
- Tutte le partite IVA in regime ordinario
- Ditte individuali e società
- Liberi professionisti iscritti a casse e non
- Contribuenti minimi (regime residuale)
- ASD/SSD che superano 65.000 € di proventi commerciali
Esclusioni residue
| Categoria | Stato 2026 |
|---|---|
| Operazioni con consumatori finali (B2C) | Obbligo sì, ma con regole semplificate per privato |
| Cessioni a soggetti esteri (UE/extra-UE) | Dati trasmessi al SdI in XML (codice destinatario XXXXXXX); niente esterometro trimestrale separato |
| Operatori sanitari verso privati (dati STS) | Esonero specifico (ma con altri obblighi tessera sanitaria) |
| Agricoltori in regime di esonero | Esonero |
Il caso delle creator OnlyFans / Fanvue
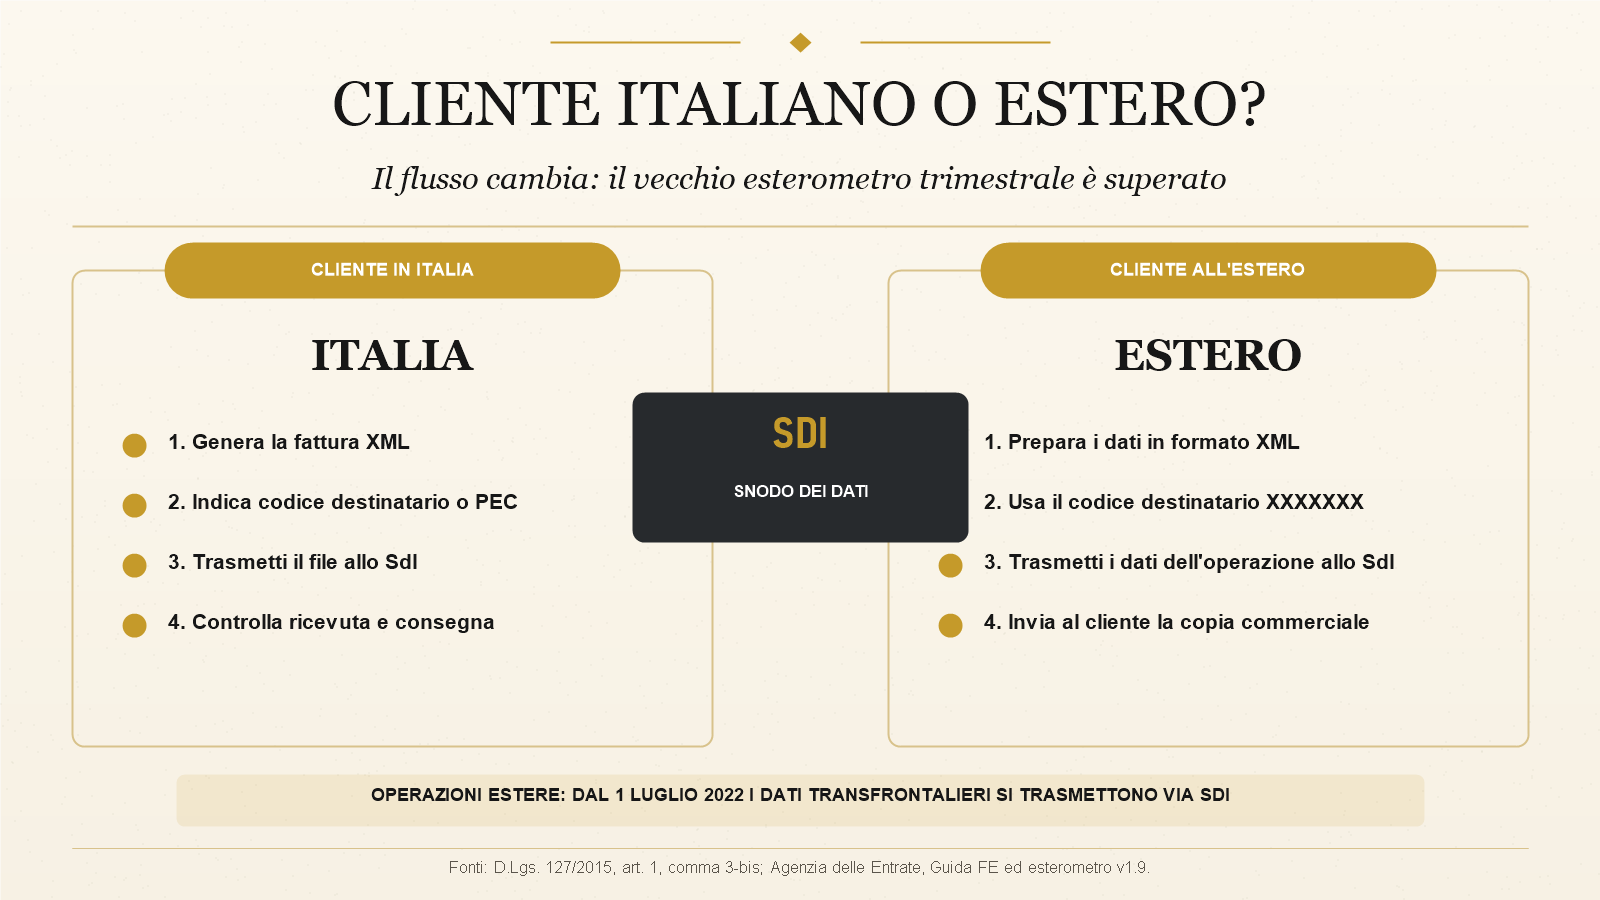
Le creator italiane fatturano in genere a piattaforme estere (OnlyFans Ltd è UK, Fanvue è UK). Dal 1° luglio 2022 i dati delle operazioni con l'estero non si comunicano più con un esterometro trimestrale separato, ma si trasmettono in formato XML tramite il SdI:
- B2B verso soggetti esteri (UE ed extra-UE, incluso il Regno Unito): la fattura si emette in XML e si trasmette al SdI indicando il codice destinatario
XXXXXXX(sette X) per il cliente estero - Al cliente estero si invia separatamente una copia commerciale della fattura (via email o PDF), perché non ha accesso al cassetto fiscale italiano
In pratica, la creator italiana che fattura a OnlyFans (UK) emette la fattura elettronica e la trasmette al SdI con codice destinatario XXXXXXX, inviando poi al cliente una copia di cortesia. Il commercialista cloud gestisce automaticamente questo flusso.
Come emettere fatture elettroniche: gli strumenti disponibili
Esistono tre modalità principali per emettere fatture XML.
1. Software gratuiti dell'Agenzia delle Entrate
L'AdE mette a disposizione tre strumenti gratuiti:
| Strumento | Cosa fa | Limiti |
|---|---|---|
| Fatture e Corrispettivi (web) | Emissione e ricezione via browser | Interfaccia spartana, no automazione |
| App "Fatturae" (mobile) | Emissione da smartphone | Funzioni base |
| Software Stand-alone (download) | Emissione offline | Tecnica, richiede setup |
Pro: zero costi, gestione AdE-grade. Contro: UX limitata, no integrazione con software contabili o gestionali.
2. Software commerciali (cloud)
I gestionali cloud più usati dai forfettari italiani (prezzi indicativi rilevati a maggio 2026, da verificare sul sito del fornitore):
| Software | Costo indicativo | Specializzazione |
|---|---|---|
| Fiscozen | Incluso nell'abbonamento | Forfettari completo |
| Flextax | Incluso nell'abbonamento | Forfettari semplice |
| Aruba Fatturazione Elettronica | 25 €/anno + IVA | Solo emissione, senza commercialista |
| TeamSystem / Zucchetti | 100-300 €/anno | Studi commerciali |
| Fattureincloud | 60-180 €/anno | UX consumer-friendly |
Per una creator forfettaria che usa già un commercialista cloud (Fiscozen, Flextax), la fatturazione elettronica è già inclusa nell'abbonamento. Non servono software aggiuntivi.
3. Tramite commercialista tradizionale
Se hai uno studio fiscale tradizionale, generalmente fornisce credenziali a un gestionale (TeamSystem, Zucchetti, Profis) e ti emette le fatture su tua richiesta. Costo incluso o aggiuntivo a seconda dell'accordo.
Come si emette una fattura elettronica: il processo
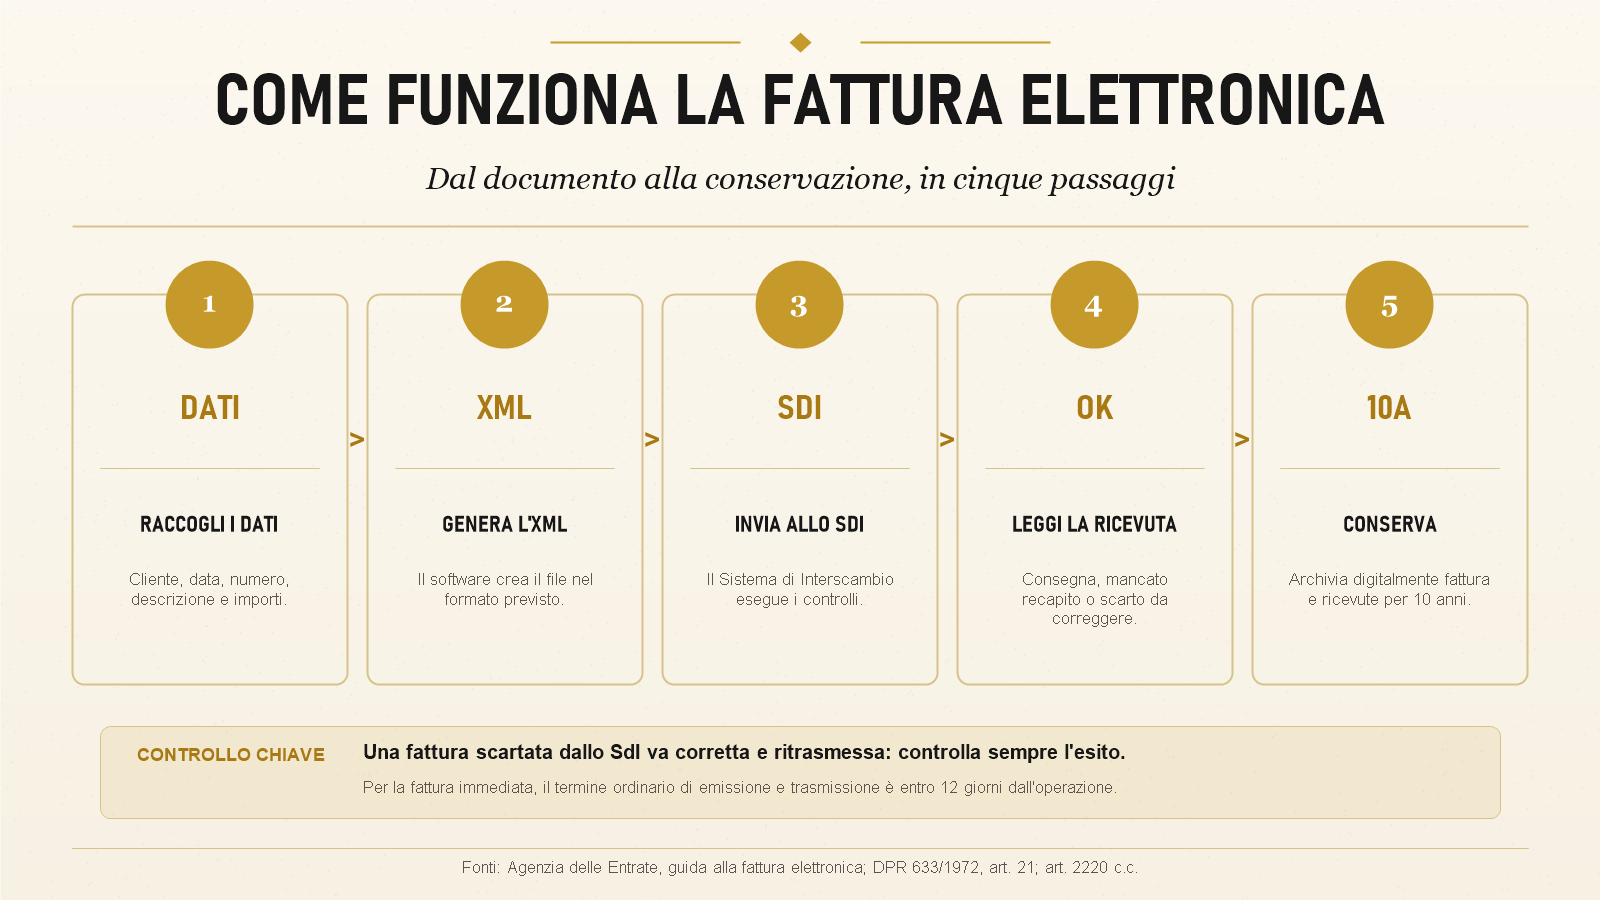
Il flusso operativo è standardizzato.
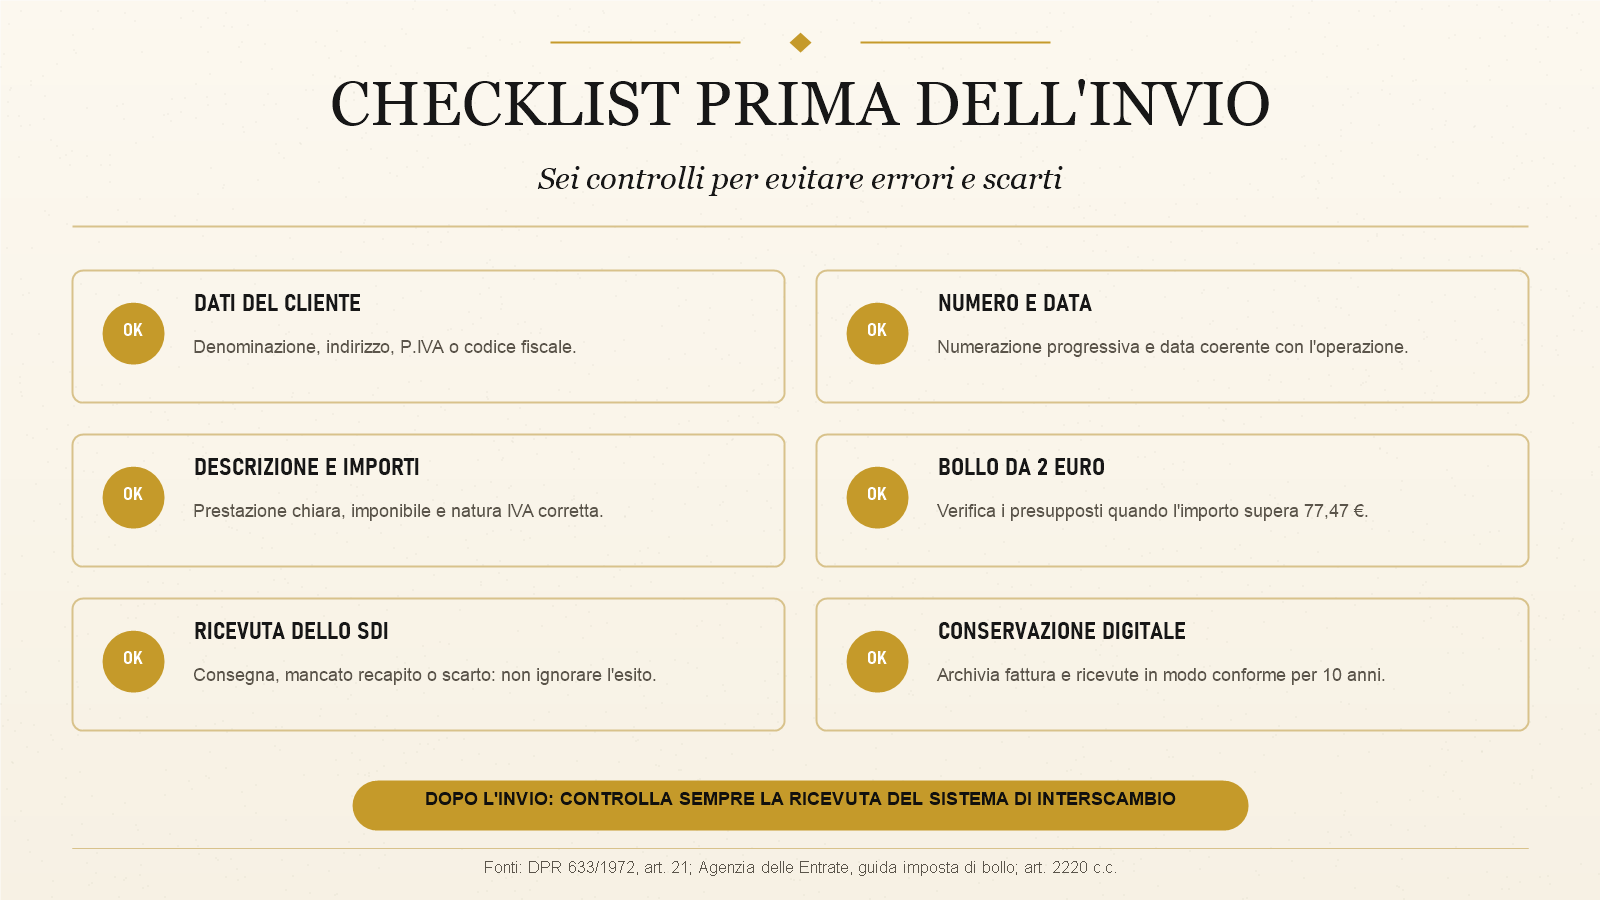
Step 1: raccolta dati
Servono questi dati base:
- Tuoi dati: P.IVA, codice fiscale, denominazione, indirizzo
- Dati cliente: P.IVA o codice fiscale, denominazione, indirizzo, codice destinatario o PEC
- Dati fattura: numero, data, descrizione prestazioni, importo, ritenuta d'acconto (se dovuta)
- Bollo: marca da bollo virtuale da 2 € sulle fatture forfettarie di importo superiore a 77,47 €, salvo i casi di esclusione legati alla natura dell'operazione
Step 2: compilazione XML
Il software produce un file XML conforme alle specifiche tecniche AdE. Tu inserisci i dati in un'interfaccia user-friendly, il software genera il file conforme.
Step 3: invio al SdI
Il file viene inviato al Sistema di Interscambio, che:
- Verifica la conformità tecnica
- Recapita la fattura al cliente (via PEC o codice destinatario)
- Restituisce ricevuta di consegna o avviso di mancata consegna
Tempi di consegna: pochi minuti se i dati sono corretti.
Step 4: conservazione 10 anni
Le fatture elettroniche vanno conservate per 10 anni in modalità "conservazione sostitutiva a norma" (CAD). I gestionali cloud lo fanno automaticamente. Se usi software AdE gratuito, devi attivare manualmente il servizio "Conservazione" nell'area riservata.
Sanzioni per chi non si adegua
Le conseguenze di non emettere fatture elettroniche o emetterle in modo difforme sono significative.
Sanzioni 2026
Un chiarimento che cambia le cifre: il forfettario non addebita IVA, quindi non ricade nella sanzione proporzionale all'imposta (il 70% previsto per le operazioni imponibili), ma in quella per le operazioni senza applicazione dell'IVA, prevista dall'articolo 6, comma 2 del D.Lgs. 471/1997.
| Violazione | Sanzione |
|---|---|
| Mancata o tardiva emissione della fattura | 5% dei corrispettivi non documentati |
| Violazione che non rileva ai fini della determinazione del reddito | Da 250 a 2.000 € |
| Irregolare tenuta o mancata conservazione dei documenti | Da 1.000 a 8.000 € (art. 9 D.Lgs. 471/1997) |
Gli importi tengono conto della riforma del sistema sanzionatorio (D.Lgs. 87/2024), che si applica alle violazioni commesse dal 1° settembre 2024 e ha sostituito la vecchia forbice del 5-10% con l'aliquota fissa del 5%.
Le sanzioni possono essere ridotte con il ravvedimento operoso: prima si regolarizza, minore è l'importo finale. Le percentuali sopra sono il punto di partenza, non quello che si paga se ci si mette in regola spontaneamente.
FAQ: fatturazione elettronica per forfettari
Devo emettere fattura elettronica anche se sono sotto 25.000 €?
Sì. Dal 1° gennaio 2024 la soglia di 25.000 € è stata abolita: l'obbligo vale per tutti i forfettari.
Le fatture verso clienti privati richiedono fattura elettronica?
Sì, anche le fatture B2C (verso consumatori finali) devono passare dal SdI. Il privato riceve copia analogica della fattura su richiesta, mentre l'XML resta archiviato a livello sistema.
Se fatturo solo a OnlyFans devo fare fattura elettronica?
Sì: dal 1° luglio 2022 anche le fatture verso clienti esteri si trasmettono al SdI in formato XML, indicando il codice destinatario XXXXXXX. L'esterometro come modello trimestrale separato non esiste più; la maggior parte dei gestionali forfettari gestisce il flusso automaticamente.
Quanto costa la fatturazione elettronica per un forfettario?
Da 0 € (con software AdE) a 100 €/anno (gestionali stand-alone). Se hai un commercialista cloud, è già incluso nell'abbonamento mensile.
Posso emettere ancora fatture cartacee in casi particolari?
L'obbligo è generale per i forfettari, salvi specifici divieti o esclusioni settoriali. Ogni operazione va documentata via SdI, incluse quelle con l'estero (codice destinatario XXXXXXX).
La marca da bollo si applica anche alla fattura elettronica?
In genere sì, per importi superiori a 77,47 €, ma vanno verificati la natura dell'operazione ed eventuali casi di esclusione. La marca è virtuale, da 2 €, indicata nel campo specifico XML e versata periodicamente all'AdE.
Cosa succede se il cliente non ha PEC né codice destinatario?
Indichi il codice destinatario standard "0000000" e il SdI deposita la fattura nell'area riservata del cliente. Il cliente la trova nel suo cassetto fiscale.
Conclusione: oggi è un adempimento di base, non un'opzione
Nel 2026 la fatturazione elettronica per i forfettari non è più una novità: è un adempimento di base come la dichiarazione dei redditi o la PEC. Tre regole pratiche:
- Scegli il giusto setup tecnologico. Se sei forfettaria semplice, un commercialista cloud risolve tutto a 30-90 €/mese, fatturazione elettronica inclusa. Se sei tecnica e vuoi solo lo strumento, Aruba a 25 €/anno è l'opzione più economica.
- Attiva la conservazione decennale. Non basta emettere: le fatture vanno archiviate a norma. I gestionali cloud lo fanno in automatico, i software AdE richiedono l'attivazione manuale.
- Configura correttamente il flusso per le operazioni estere. Per le creator che fatturano a piattaforme estere (OnlyFans, Fanvue) serve emettere la fattura XML al SdI con codice destinatario
XXXXXXX: è il vero punto critico, più della fattura verso clienti italiani.
Per la guida completa al regime forfettario 2026, inclusi limiti e calcolo tasse, vedi la nostra guida. Approfondisci anche i costi reali della Partita IVA e la Partita IVA OnlyFans.
Continua a leggere
 Fisco e Partita IVA
Partita IVA OnlyFans: come aprirla, codice ATECO, tasse [Guida 2026]
Tutto quello che una creator italiana deve sapere per aprire la partita IVA OnlyFans: codice ATECO 73.11.03, regime forfettario, Gestione Separata INPS, fatturazione estera. Dati aggiornati 2026.
23 aprile 2026 · 15 min
 Fisco e Partita IVA
Partita IVA 2026: come aprirla, quanto costa, regime forfettario
Guida completa alla partita IVA in Italia nel 2026: quando serve aprirla, quanto costa davvero, quale regime fiscale scegliere. Esempi concreti per content creator e freelance digitali.
23 aprile 2026 · 14 min
 Fisco e Partita IVA
Regime forfettario 2026: limiti 85.000€, aliquote 5%/15%, calcolo tasse
Guida al regime forfettario per creator OnlyFans: soglia 85.000€, imposta sostitutiva 15% (5% startup), coefficiente di redditività 78%, calcolatore interattivo tasse. Aggiornato 2026.
23 aprile 2026 · 12 min